1. Hvad er Least Squares Moving Average?
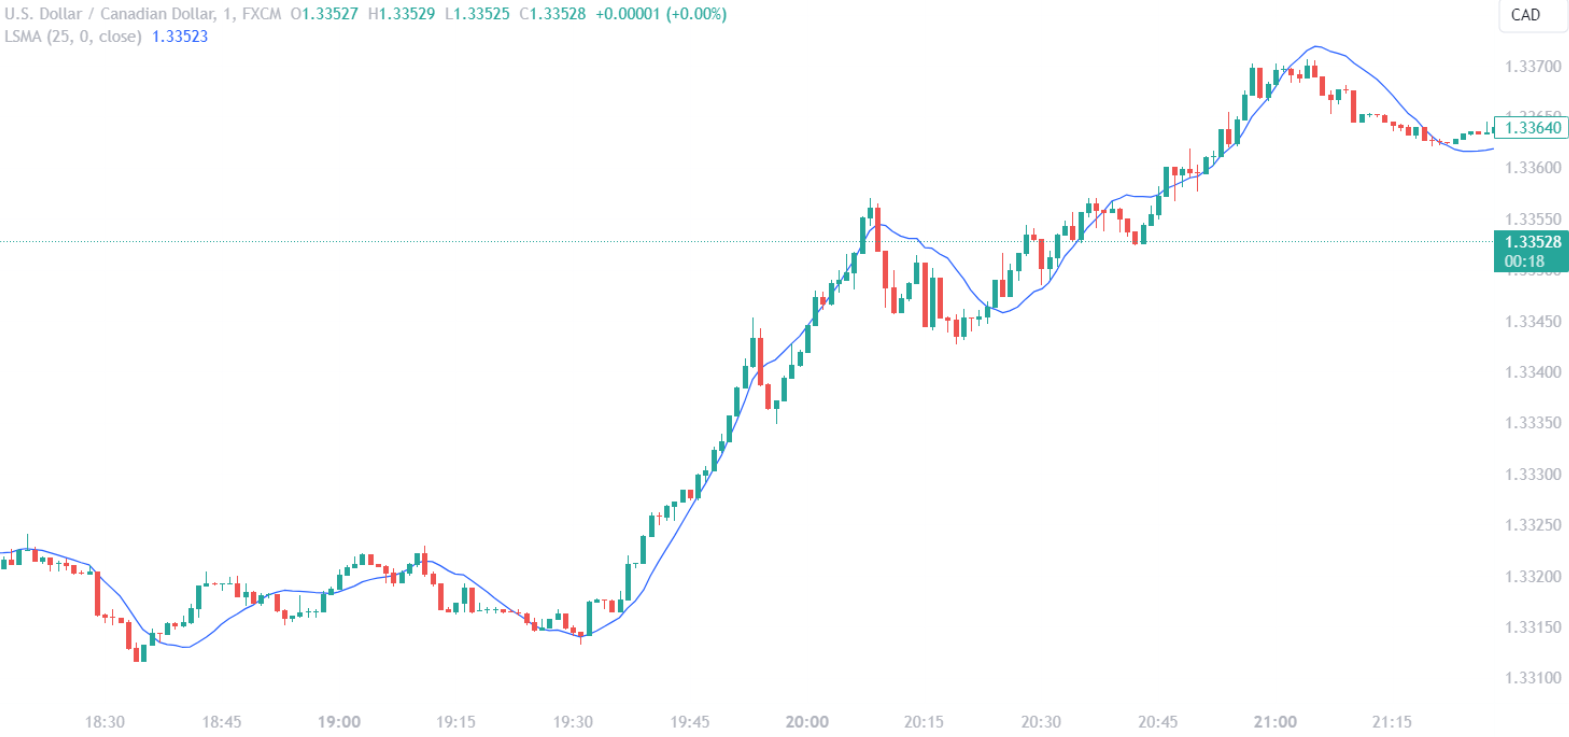
Least Squares Moving Average (LSMA), også kendt som End Point Moving Average, er en type glidende gennemsnit, der anvender mindste kvadraters metode på de seneste n datapunkter for at bestemme den linje, der passer bedst til dem. Linjen bruges derefter til at forudsige værdien på det næste tidspunkt. I modsætning til traditionelle glidende gennemsnit lægger LSMA vægt på slutningen af datasættet, som menes at være mere relevant til at forudsige fremtidige tendenser.
Beregningen af LSMA går ud på at finde den lineære regressionslinje, der minimerer summen af kvadraterne på punkternes lodrette afstande til linjen. Metoden er særligt effektiv til at mindske den forsinkelse, der normalt hører til glidende gennemsnit. Ved at fokusere på at mindske punkternes afstand til linjen forsøger LSMA at give en mere præcis og responsiv angivelse af en tendens retning og styrke.
Tradere foretrækker ofte LSMA frem for andre glidende gennemsnit, fordi den følger prisbevægelserne tæt og giver tidlige signaler om skift i tendensen. Den er især nyttig på trendende markeder, hvor det er afgørende for rettidige beslutninger at kunne identificere begyndelsen og afslutningen på pristendenser.
LSMA’s tilpasningsevne gør, at den kan bruges på forskellige tidsrammer, så den er et alsidigt værktøj for tradere, der handler på forskellige tidshorisonter, fra intradag til langsigtede investeringsstrategier. Som alle tekniske indikatorer bør LSMA dog bruges sammen med andre værktøjer og analysemetoder for at bekræfte signaler og øge handelsnøjagtigheden.
2. Hvordan beregner man Least Squares Moving Average?
Beregningen af Least Squares Moving Average (LSMA) kræver flere trin og statistiske metoder for at tilpasse en lineær regressionslinje til et værdipapirs lukkekurser over en bestemt periode. Formlen for den lineære regressionslinje er:
y = mx + b
Hvor:
- y er den forudsagte pris,
- m er linjens hældning,
- x er tidsvariablen,
- b er skæringspunktet med y-aksen.
For at bestemme værdierne for m og b gør du følgende:
- Tildel fortløbende tal til hver periode (f.eks. 1, 2, 3, …, n) som x-værdier.
- Brug lukkekurserne for hver periode som y-værdier.
- Beregn regressionslinjens hældning (m) med formlen:
m = (N Σ(xy) – Σx Σy) / (N Σ(x^2) – (Σx)^2)
Hvor:
- N er antallet af perioder,
- Σ betegner summen over de pågældende perioder,
- x og y er henholdsvis de enkelte periodenumre og lukkekurserne.
- Beregn linjens skæringspunkt med y-aksen (b) med formlen:
b = (Σy – m Σx) / N
- Når du har bestemt m og b, kan du forudsige den næste værdi ved at indsætte den tilsvarende x-værdi (som er N+1 for den næste periode) i regressionsligningen y = mx + b.
Disse beregninger giver LSMA’s slutpunkt i den aktuelle periode, som derefter kan tegnes som en sammenhængende linje over priskurven og rykker fremad, efterhånden som nye data bliver tilgængelige.
I praksis har de fleste handelsplatforme LSMA som en indbygget teknisk indikator, der automatiserer beregningerne og opdaterer det glidende gennemsnit i realtid. Det gør, at tradere kan koncentrere sig om at analysere markedet uden at skulle regne manuelt.
2.1. Forstå formlen for Least Squares Moving Average
Hældning og skæringspunkt i LSMA
LSMA-formlens kernekomponenter, hældningen (m) og skæringspunktet med y-aksen (b), er afgørende for at forstå tendensens forløb. Hældningen viser, hvor hurtigt værdipapirets pris ændrer sig over tid. En positiv hældning angiver en optrend og tyder på, at priserne stiger, efterhånden som tiden går. En negativ hældning peger derimod på en nedtrend, hvor priserne falder over de valgte perioder.
Skæringspunktet viser, hvor regressionslinjen krydser y-aksen. Dette skæringspunkt er den forudsagte pris, når tidsvariablen (x) er nul. I handelssammenhæng handler skæringspunktet mindre om selve det bogstavelige skæringspunkt og mere om dets rolle sammen med hældningen, når fremtidige priser skal beregnes.
Beregning af prognoseværdier med LSMA
Når hældning og skæringspunkt er bestemt, bruges værdierne til at forudsige fremtidige priser. LSMA’s prognoseevne ligger i ligningen y = mx + b. Hver ny periodes værdi estimeres ved at indsætte N+1 i ligningen, hvor N er nummeret på den sidste kendte periode. Det er denne prognoseevne, der adskiller LSMA fra simple glidende gennemsnit, som blot tager gennemsnittet af tidligere priser uden en retningskomponent.
LSMA’s fokus på at minimere summen af kvadraterne på de lodrette afstande til linjen mindsker effektivt støjen og giver en mere jævn fremstilling af pristendensen. Denne udjævningseffekt er særligt gavnlig på volatile markeder, hvor den kan hjælpe tradere med at skelne den underliggende tendens midt i prisudsvingene.
Praktisk brug af LSMA-værdier
For tradere betyder den praktiske brug af LSMA-værdier, at de skal følge hældningens retning og størrelse. En stejlere hældning angiver en stærkere tendens, mens en fladere hældning tyder på en mulig svækkelse eller vending af tendensen. Desuden kan LSMA-linjens placering i forhold til kursudviklingen fungere som signal: Priser over LSMA-linjen kan tyde på stigende forhold, mens priser under den kan tyde på faldende forhold.
LSMA-formlens evne til at tilpasse sig de seneste markedsdata gør den til et dynamisk og fremadskuende værktøj. Når der kommer nye prisdata, genberegnes LSMA-linjen, så det glidende gennemsnit forbliver relevant og aktuelt som beslutningsgrundlag.
| Komponent | Rolle i LSMA | Betydning for handel |
|---|---|---|
| Hældning (m) | Hastigheden af prisændringen | Angiver tendensens retning og styrke |
| Skæringspunkt med y-aksen (b) | Forudsagt pris ved x=0 | Bruges i formlen til at beregne fremtidige priser |
| Prognoseligning (y=mx+b) | Forudsiger fremtidige priser | Hjælper med at forudse, om tendensen fortsætter eller vender |
Når du forstår det matematiske grundlag og de praktiske konsekvenser af LSMA-formlen, kan du bedre udnytte indikatoren i din markedsanalyse og dine handelsstrategier.
2.2. Implementering af Least Squares Moving Average i Python
Bemærk: Denne metode er til erfarne tradere, der kan programmere i Python. Hvis den ikke føles rigtig for dig, kan du springe videre til del 3.
For at implementere Least Squares Moving Average (LSMA) i Python bruger man typisk biblioteker som NumPy til numeriske beregninger og pandas til databehandling. Implementeringen går ud på at oprette en funktion, der tager en række lukkekurser og længden på det glidende gennemsnit som input.
Først genereres en sekvens af tidsværdier (x), der svarer til lukkekurserne (y). Biblioteket NumPy har funktioner som np.arange() til at oprette denne sekvens, som er afgørende for at beregne de summer, der skal bruges i formlerne for hældning og skæringspunkt.
NumPy har også funktionen np.polyfit(), som giver en ligetil metode til at tilpasse et polynomium af en given grad til dataene efter mindste kvadraters metode. For LSMA er et førstegradspolynomium (lineær tilpasning) passende. Funktionen np.polyfit() returnerer koefficienterne for den lineære regressionslinje, som svarer til hældningen (m) og skæringspunktet (b) i LSMA-formlen.
import numpy as np
import pandas as pd

def calculate_lsma(prices, period):
    x = np.arange(period)
    y = prices[-period:]
    m, b = np.polyfit(x, y, 1)
    return m * (period - 1) + b
Funktionen ovenfor kan anvendes på en pandas DataFrame med lukkekurserne. Ved at bruge metoden rolling sammen med apply kan LSMA beregnes for hvert vindue af den angivne periode gennem hele datasættet.
df['LSMA'] = df['Close'].rolling(window=period).apply(calculate_lsma, args=(period,))
I denne implementering er funktionen calculate_lsma udformet til at blive brugt med metoden apply, så LSMA-værdierne kan beregnes løbende. Den resulterende kolonne LSMA i DataFrame giver en tidsserie af LSMA-værdier, som kan tegnes op mod lukkekurserne for at visualisere tendensen.
Når LSMA indbygges i et Python-handelsscript, kan tradere automatisere tendensanalysen og potentielt udvikle algoritmiske handelsstrategier, der reagerer på de signaler, LSMA genererer. Efterhånden som der tilføjes nye prisdata til DataFrame, kan LSMA genberegnes, så der løbende er en tendensanalyse i realtid.
| Funktion | Brug | Beskrivelse |
|---|---|---|
np.arange() |
Generér sekvens | Opretter tidsværdier til LSMA-beregningen |
np.polyfit() |
Tilpas regressionslinje | Beregner hældning og skæringspunkt for LSMA |
rolling() |
Anvend funktion over et vindue | Gør det muligt at beregne LSMA løbende i pandas |
apply() |
Brug egen funktion | Anvender LSMA-beregningen på hvert glidende vindue |
3. Hvordan indstiller man Least Squares Moving Average?
Det er afgørende at indstille Least Squares Moving Average (LSMA) korrekt for at udnytte dens fulde potentiale i en handelsstrategi. LSMA’s vigtigste indstillingsparameter er periodelængden, som bestemmer antallet af datapunkter i regressionsanalysen. Den kan finjusteres efter tradernes fokus, hvad enten det er kortsigtede prisbevægelser eller mere langsigtet tendensanalyse. En kortere periodelængde giver en mere følsom LSMA, der reagerer hurtigt på prisændringer, mens en længere periode giver en jævnere linje, der er mindre udsat for falske signaler (whipsaws).
En anden vigtig indstilling er kildeprisen. Selv om lukkekurser er det mest almindelige, kan tradere frit anvende LSMA på åbnings-, højeste, laveste eller endda et gennemsnit af disse priser. Valget af kildepris kan påvirke LSMA’s følsomhed og bør passe til tradernes analytiske tilgang.
For at finjustere LSMA yderligere kan tradere ændre forskydningsværdien (offset), som flytter LSMA-linjen fremad eller bagud på chartet. En forskydning kan hjælpe med at få LSMA til at passe tættere til den aktuelle kursudvikling eller give en tydeligere visuel angivelse af tendensens retning.
Avancerede indstillinger kan omfatte at anvende en multiplikator på hældningen eller at lave en kanal omkring LSMA ved at lægge en fast værdi eller en procentdel til LSMA-linjen og trække den fra. Disse ændringer kan hjælpe med at identificere overkøbte og oversolgte forhold.
| Indstilling | Beskrivelse | Effekt |
|---|---|---|
| Periodelængde | Antal datapunkter til regressionen | Påvirker følsomhed og jævnhed |
| Kildepris | Anvendt pristype (lukke, åbning, højeste, laveste) | Påvirker LSMA’s følsomhed over for prisen |
| Forskydning (offset) | Flytter LSMA-linjen på chartet | Hjælper med visuel tilpasning og angivelse af tendensen |
| Multiplikator/kanal | Justerer hældningen eller skaber et interval omkring LSMA | Hjælper med at få øje på markedsekstremer |
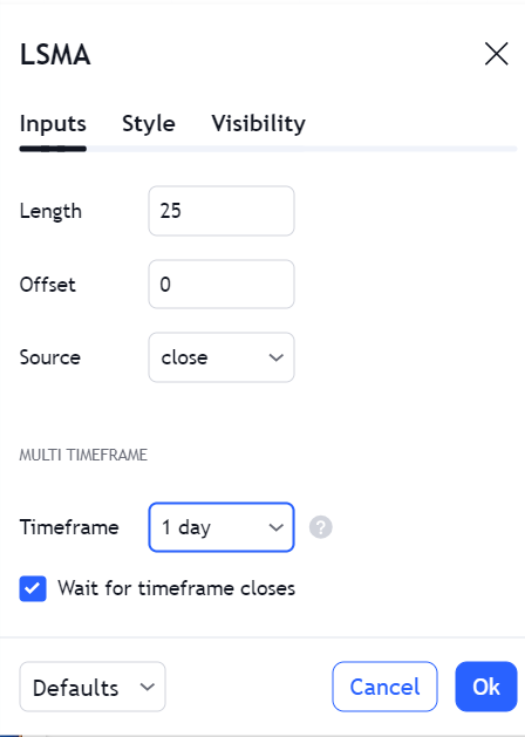
Uanset hvilke indstillinger du vælger, er det afgørende at backteste LSMA med historiske data for at kontrollere, at den virker i handelsstrategien. Løbende optimering kan være nødvendig, når markedsforholdene ændrer sig, så LSMA-indstillingerne fortsat stemmer overens med tradernes mål og risikotolerance.
3.1. Find den optimale periodelængde
Find den optimale periodelængde for LSMA
Den optimale periodelængde for Least Squares Moving Average (LSMA) afhænger af handelsstil og markedsdynamik. Daytradere hælder måske mod kortere perioder, f.eks. 5 til 20 dage, for at fange hurtige, markante bevægelser. Swingtradere eller investorer kan i stedet overveje perioder på 20 til 200 dage for at bortfiltrere markedsstøj og følge længerevarende tendenser.
At vælge den optimale periode kræver, at man analyserer afvejningen mellem responsivitet og stabilitet. En kortere periodelængde øger responsiviteten og giver tidlige signaler, som kan være afgørende for at udnytte kortsigtede muligheder. Det kan dog også føre til falske signaler, fordi LSMA bliver mere følsom over for kursudsving. En længere periodelængde øger til gengæld stabiliteten og giver færre, men potentielt mere pålidelige signaler, som egner sig til at bekræfte etablerede tendenser.
Backtesting er uundværlig for at finde den periodelængde, der passer til den historiske performance. Tradere bør teste forskellige periodelængder for at fastslå, hvor effektiv LSMA er til at give profitable signaler under tidligere markedsforhold. Denne empiriske tilgang hjælper med at vurdere indikatorens forudsigelseskraft og tilpasse periodelængden derefter.
Volatilitet er en anden vigtig faktor, der påvirker periodelængden. Miljøer med høj volatilitet kan have gavn af en længere periode for at undgå whipsaws, mens forhold med lavere volatilitet kan passe bedre til en kortere periode, så tradere hurtigt kan reagere på små prisændringer.
| Markedsforhold | Foreslået periodelængde | Begrundelse |
|---|---|---|
| Høj volatilitet | Længere periode | Mindsker støj og falske signaler |
| Lav volatilitet | Kortere periode | Øger følsomheden over for prisbevægelser |
| Kortsigtet handel | 5-20 dage | Fanger hurtige markedsskift |
| Langsigtet handel | 20-200 dage | Bortfiltrerer kortsigtede udsving |
I sidste ende findes der ikke én optimal periodelængde, der passer til alle. Den er en personlig parameter, der skal finjusteres efter tradernes specifikke risikoprofil, handelshorisont og markedets volatilitet. Løbende vurdering og justering af periodelængden sikrer, at LSMA forbliver et relevant og effektivt værktøj til markedsanalyse.
3.2. Tilpasning til markedets volatilitet
Volatilitetsjusterede LSMA-perioder
At tilpasse Least Squares Moving Average (LSMA) til markedets volatilitet indebærer at kalibrere periodelængden, så den afspejler de gældende markedsforhold. Volatilitet, et statistisk mål for spredningen i afkastet på et givet værdipapir eller markedsindeks, påvirker de glidende gennemsnits adfærd betydeligt. Meget volatile markeder kan gøre LSMA med kort periode for urolig og skabe for meget støj, hvilket kan føre til fejlfortolkning af tendenssignaler. På den anden side kan en LSMA med lang periode i scenarier med lav volatilitet blive for træg, så den ikke opfanger gavnlige bevægelser og tendensskift.
For at afhjælpe disse problemer kan tradere bruge volatilitetsindekser som VIX som rettesnor for justering af LSMA-perioden. En højere VIX-værdi, som tyder på øget markedsvolatilitet, kan pege på, at LSMA-perioden bør forlænges for at dæmpe virkningen af kursudsving og markedsstøj. Når VIX er lav og signalerer roligere markedsforhold, kan en kortere LSMA-periode være en fordel, fordi den giver mulighed for en mere smidig reaktion på prisbevægelser.
En dynamisk mekanisme til justering af perioden baseret på volatilitet kan forbedre LSMA’s performance yderligere. Tilgangen indebærer, at periodelængden ændres i realtid, efterhånden som volatilitetsniveauet skifter. En enkel regel for volatilitetsjustering kunne f.eks. være at forlænge LSMA-perioden med en procentdel, der er proportional med stigningen i et volatilitetsmål, og omvendt.
Volatilitetsbånd kan også bruges sammen med LSMA til at skabe en volatilitetsjusteret kanal. Båndenes bredde svinger med volatiliteten og giver visuelle signaler om mulige udbruds- eller konsolideringsfaser. Metoden forfiner ikke blot ind- og udgangssignaler, men hjælper også med at sætte stop loss-niveauer, der passer til den aktuelle markedsvolatilitet.
| Volatilitetsniveau | LSMA-justering | Formål |
|---|---|---|
| Høj | Forlæng perioden | Mindsk støj og falske signaler |
| Lav | Forkort perioden | Øg responsiviteten over for prisændringer |
Tradere bør være opmærksomme på, at selv om justering efter volatilitet kan forbedre LSMA’s anvendelighed, er det ikke et vidundermiddel. Løbende overvågning og backtesting er fortsat nødvendigt for at sikre, at justeringerne stemmer overens med den samlede handelsstrategi og rammerne for risikostyring.
4. Hvilke effektive strategier findes der med Least Squares Moving Average?
Strategi til bekræftelse af tendens
Strategien til bekræftelse af tendens bruger LSMA til at validere markedstendensens retning. Når LSMA’s hældning er positiv, og prisen ligger over LSMA-linjen, kan tradere se det som en bekræftelse af en optrend og en mulighed for at åbne lange positioner. En negativ hældning med kursudvikling under LSMA kan omvendt signalere en nedtrend og få tradere til at overveje korte positioner. Strategien understreger, hvor vigtige hældningens retning og prisens relative placering er for velinformerede handelsbeslutninger.
Udbrudsstrategi
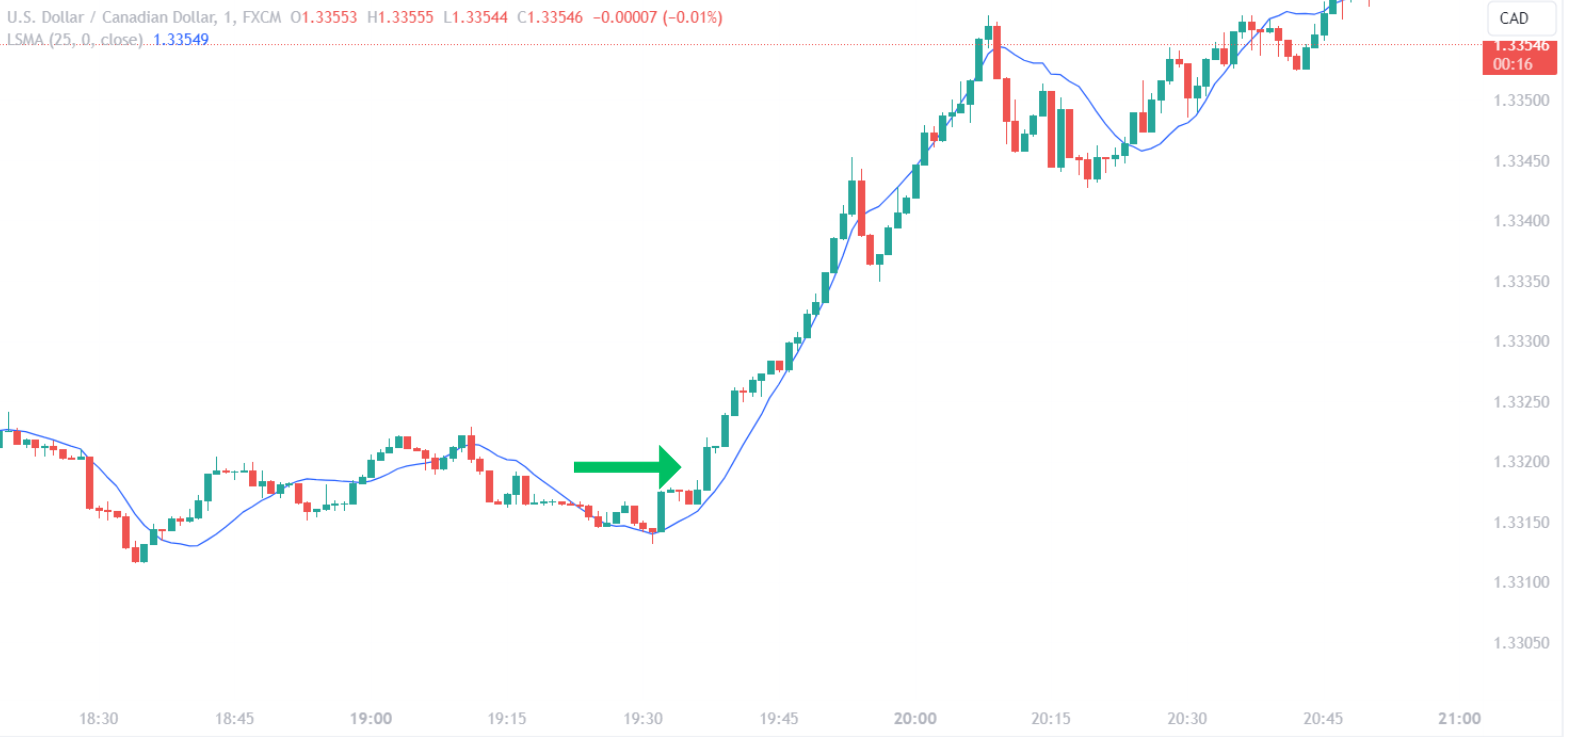
I udbrudsstrategien holder tradere øje med prisbevægelser, der krydser LSMA-linjen med betydeligt momentum, og som kan indikere begyndelsen på en ny tendens. Et udbrud over LSMA kan tolkes som et stigende signal, mens et brud under linjen kan ses som faldende. Tradere kombinerer ofte strategien med volumenanalyse for at bekræfte udbruddets styrke og bortfiltrere falske signaler.
Strategi med krydsning af glidende gennemsnit
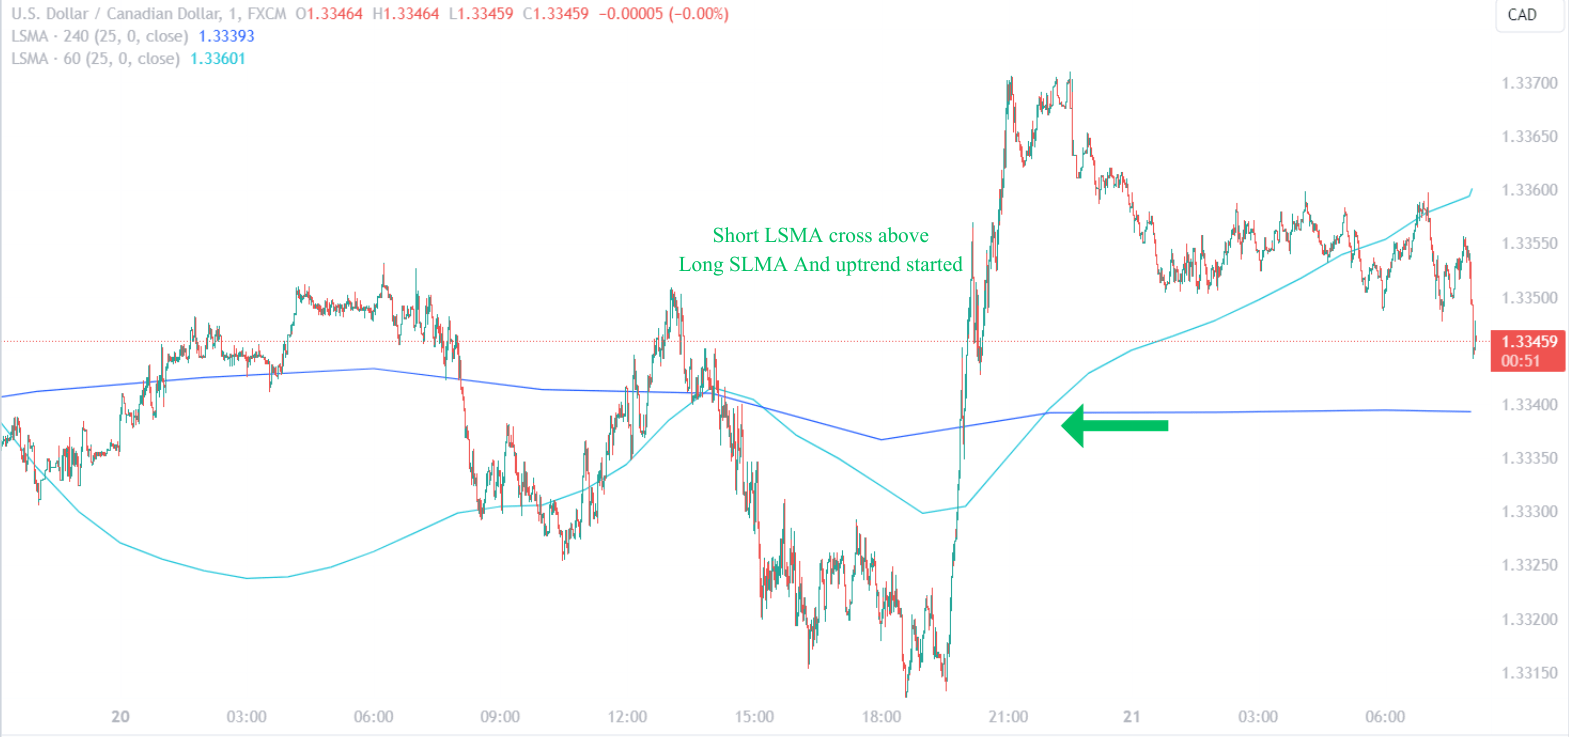
Strategien med krydsning af glidende gennemsnit bruger to LSMA med forskellige perioder. En almindelig opsætning består af en LSMA med kort periode og en LSMA med lang periode. Når LSMA med kort periode krydser op over LSMA med lang periode, behandles det typisk som et købssignal, der tyder på en begyndende optrend. Omvendt kan en krydsning nedad udløse et salgssignal, der tyder på en mulig nedtrend. Denne tilgang med to LSMA gør det muligt for tradere at fange skift i momentum og kan være særligt effektiv på trendende markeder.
Strategi med tilbagevenden til gennemsnittet
Tradere, der bruger strategien med tilbagevenden til gennemsnittet, bruger LSMA som midterlinje til at finde mulige overstrakte prisbevægelser væk fra tendensen. Når priserne afviger markant fra LSMA og derefter begynder at vende tilbage, kan tradere overveje at gå ind i handler i retning af gennemsnittet. Strategien bygger på den antagelse, at priser over tid har tendens til at vende tilbage til gennemsnittet, og LSMA fungerer som et dynamisk pejlemærke for tilbagevenden til gennemsnittet.
| Strategi | Beskrivelse | Signal for lang position | Signal for kort position |
|---|---|---|---|
| Bekræftelse af tendens | Validerer tendensens retning ud fra LSMA’s hældning og prisens placering | Positiv hældning med pris over LSMA | Negativ hældning med pris under LSMA |
| Udbrud | Identificerer nye tendenser gennem krydsninger af LSMA-linjen | Prisen bryder ud og holder sig over LSMA | Prisen bryder ud og holder sig under LSMA |
| Krydsning af glidende gennemsnit | Bruger to LSMA til at spotte skift i momentum | LSMA med kort periode krydser over LSMA med lang periode | LSMA med kort periode krydser under LSMA med lang periode |
| Tilbagevenden til gennemsnittet | Udnytter, at prisen vender tilbage til LSMA | Prisen afviger og vender derefter tilbage mod LSMA | Prisen afviger og vender derefter tilbage mod LSMA |
Disse strategier udgør kun en brøkdel af de mulige anvendelser af LSMA i handel. Hver strategi kan tilpasses den enkelte handelsstil og markedsforholdene. Det er afgørende at foretage grundig backtesting og bruge sund risikostyring, når disse LSMA-strategier indgår i en handelsplan.
4.1. Trendfølgning med LSMA
Trendfølgning med LSMA
Inden for trendfølgning er Least Squares Moving Average (LSMA) en effektiv indikator til at vurdere retningen og styrken af markedstendenser. Trendfølgere bruger LSMA til at identificere bæredygtige prisbevægelser, som kan pege på et solidt indgangspunkt. Ved at følge LSMA’s vinkel og retning kan tradere vurdere kraften i den aktuelle tendens. En stigende LSMA tyder på opadgående momentum og dermed en mulighed for at åbne eller fastholde lange positioner. En faldende LSMA signalerer omvendt nedadgående momentum og peger på muligheder for shortsalg.
LSMA’s effektivitet i trendfølgning afhænger ikke kun af dens retning, men også af dens placering i forhold til prisen. En pris, der konsekvent holder sig over en stigende LSMA, bekræfter en optimistisk stemning, mens en pris, der vedvarende ligger under en faldende LSMA, understreger en pessimistisk stemning. Tradere leder ofte efter disse forhold for at bekræfte deres trendfølgende fokus, før de udfører handler.
Udbrud fra konsolideringsfaser til nye tendenser er særligt betydningsfulde, når LSMA følger med. Et udbrud, hvor LSMA bevæger sig i samme retning, kan styrke sandsynligheden for, at en ny tendens er ved at opstå. Tradere kan følge LSMA’s hældning for acceleration eller deceleration for at vurdere, om tendensen sandsynligvis fortsætter eller er udtømt.
| LSMA’s adfærd | Betydning for tendensen | Mulig handling |
|---|---|---|
| Stigende LSMA | Opadgående momentum | Overvej lange positioner |
| Faldende LSMA | Nedadgående momentum | Overvej korte positioner |
| Pris over stigende LSMA | Bekræftelse af stigende tendens | Hold/åbn lange positioner |
| Pris under faldende LSMA | Bekræftelse af faldende tendens | Hold/åbn korte positioner |
Inddragelse af volumendata kan styrke trendfølgning med LSMA, da øget volumen under bekræftelsen af tendensen kan give handlen større overbevisning. På samme måde kan en divergens mellem volumen og LSMA’s hældning være et advarselstegn om en svækket tendens.
Trendfølgning med LSMA er ikke en statisk strategi, men kræver løbende overvågning af markedsforholdene og LSMA’s adfærd. Da LSMA genberegnes med hvert nyt datapunkt, afspejler den de seneste prisbevægelser, så tradere kan holde sig på linje med markedets aktuelle kurs.
4.2. Tilbagevenden til gennemsnittet og LSMA
Tilbagevenden til gennemsnittet og LSMA
Begrebet tilbagevenden til gennemsnittet går ud på, at priser og afkast med tiden bevæger sig tilbage mod middelværdien eller gennemsnittet. Princippet kan anvendes med LSMA, som fungerer som en dynamisk midterlinje, der viser det ligevægtsniveau, priserne forventes at vende tilbage til. Strategier med tilbagevenden til gennemsnittet udnytter typisk ekstreme afvigelser fra LSMA ud fra en hypotese om, at priserne med tiden vender tilbage til dette glidende gennemsnit.
I praksis kan tradere fastsætte tærskler for, hvad der udgør en “ekstrem” afvigelse. Tærsklerne kan sættes ved hjælp af standardafvigelser eller en procentdel væk fra LSMA. Handler åbnes derefter, når prisen krydser tærsklen tilbage mod LSMA, hvilket tyder på, at tilbagevenden til gennemsnittet er begyndt.
Fastsættelse af stop loss- og take profit-niveauer er afgørende, når man bruger strategier med tilbagevenden til gennemsnittet sammen med LSMA. Stop loss placeres typisk ud over den fastsatte tærskel for at begrænse risikoen, hvis tendensen fortsætter i stedet for at vende. Take profit-niveauer kan sættes tæt på LSMA, hvor prisen forventes at stabilisere sig.
| Tærskeltype | Beskrivelse | Anvendelse |
|---|---|---|
| Standardafvigelse | Måler størrelsen af afvigelsen fra LSMA | Fastsætter grænser for ekstreme prisafvigelser |
| Procent | Fast procentdel væk fra LSMA | Definerer overstrakte prisforhold |
LSMA’s dynamiske natur gør den egnet til at tilpasse sig skiftende markedsforhold, hvilket er en fordel i forbindelse med tilbagevenden til gennemsnittet. Når det gennemsnitlige prisniveau flytter sig, kalibrerer LSMA sig om og giver et løbende opdateret referencepunkt til at finde muligheder for tilbagevenden til gennemsnittet.
Det er vigtigt, at tradere er klar over, at strategier med tilbagevenden til gennemsnittet med LSMA ikke er idiotsikre. Markedsforholdene kan ændre sig, og priserne vender muligvis ikke tilbage som forventet. Derfor er risikostyring og backtesting uundværligt for at validere strategiens effektivitet på tværs af forskellige markedscyklusser og forhold.
4.3. Kombinér LSMA med andre tekniske indikatorer
RSI og LSMA: bekræftelse af momentum
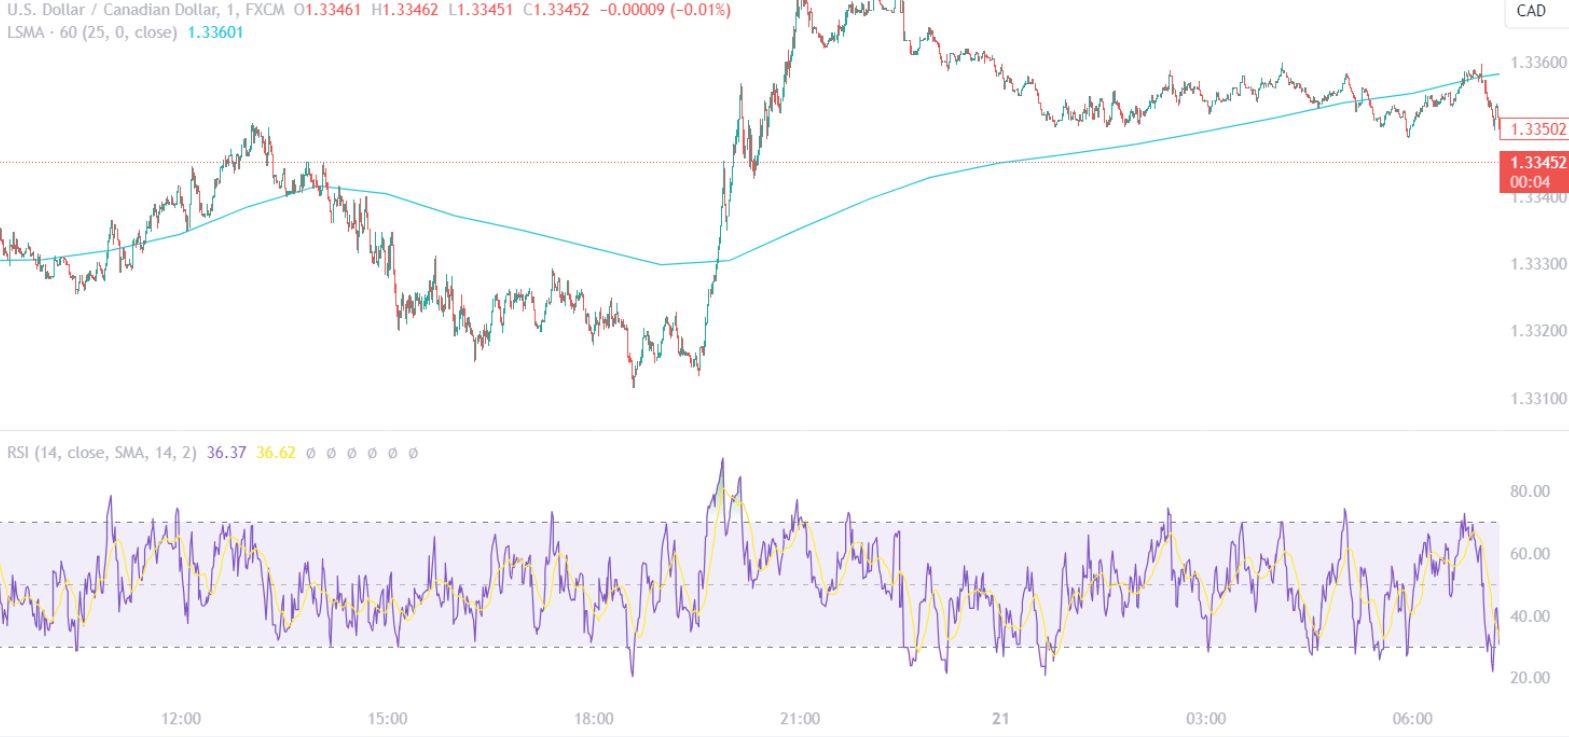
Når Least Squares Moving Average (LSMA) kombineres med Relative Strength Index (RSI), får man et flersidet billede af markedsstemningen. RSI, en momentumoscillator, måler hastigheden og ændringen i prisbevægelser, typisk på en skala fra 0 til 100. En RSI-værdi over 70 tyder på overkøbte forhold, mens en værdi under 30 tyder på oversolgte forhold. Når LSMA’s tendens stemmer overens med RSI-signalerne, får tradere tillid til det gældende momentum. For eksempel kan en RSI, der krydser over 70, kombineret med en LSMA med opadgående hældning, styrke et stigende udsyn.
MACD og LSMA: tendensens styrke og vending
Moving Average Convergence Divergence (MACD) er et andet effektivt værktøj, der kan bruges sammen med LSMA. MACD måler forholdet mellem to glidende gennemsnit af et værdipapirs pris. Tradere leder efter, at MACD-linjen krydser op over signallinjen som et muligt købssignal, og at den krydser ned under den som et salgssignal. Når disse MACD-krydsninger falder sammen med, at LSMA viser en tendens i samme retning, tyder det på en robust tendens. Hvis MACD omvendt afviger fra LSMA’s tendens, kan det signalere en mulig vending af tendensen.
Bollinger-bånd og LSMA: volatilitet og tendensanalyse
Bollinger-bånd tilføjer en volatilitetsdimension til LSMA’s tendensanalyse. Indikatoren består af en række linjer, der tegnes to standardafvigelser (positivt og negativt) fra et simpelt glidende gennemsnit (SMA) af værdipapirets pris. Når LSMA ligger inden for Bollinger-båndene, bekræfter det tendensen inden for typiske volatilitetsgrænser. Hvis LSMA bryder gennem båndene, kan det indikere et volatilitetsudbrud og en stærkere tendens, eller en mulig vending, hvis det sker i den modsatte retning af den gældende tendens.
Kombinér tekniske indikatorer med LSMA
| Indikator | Brug sammen med LSMA | Formål |
|---|---|---|
| RSI | Bekræft momentum | Valider overkøbte/oversolgte forhold med LSMA’s tendens |
| MACD | Vurder tendensens styrke og mulige vendinger | Krydsvalidering af tendenssignaler og divergenser |
| Bollinger-bånd | Vurder volatilitet og bekræft tendensen | Identificer volatilitetsudbrud og bekræft tendensens styrke inden for normale volatilitetsgrænser |
Når disse indikatorer indgår sammen med LSMA, kan det give en samlet handelstilgang med mere nuancerede analyser og potentielt handelsopsætninger med højere sandsynlighed. Det er dog vigtigt at huske, at ingen indikator er ufejlbarlig. Hver ekstra indikator bringer nye parametre og potentiel kompleksitet med sig, så tradere skal sikre sig en grundig forståelse og test af disse kombinationer i deres strategier.
5. Hvad skal man overveje, når man bruger Least Squares Moving Average i handel?
Vurdering af markedsfasen og brug af LSMA
Når man bruger Least Squares Moving Average (LSMA), skal tradere først gøre sig klart, hvilken fase markedet er i, altså om det trender eller bevæger sig sidelæns, da LSMA’s effektivitet varierer derefter. I trendfaser kan LSMA hjælpe med at identificere og bekræfte tendensens retning. På et sidelæns marked kan LSMA derimod give mindre pålidelige signaler, fordi gennemsnittet ikke kraftigt favoriserer nogen retning. Tradere bør supplere LSMA med andre indikatorer, der passer til den aktuelle markedsfase, for at øge nøjagtigheden i deres beslutninger.
LSMA’s følsomhed og datastøj
LSMA’s følsomhed over for de seneste prisændringer kan være både en fordel og en ulempe. Dens responsivitet giver mulighed for tidlig opdagelse af tendensskift, men den kan også reagere på kortvarige kursudsving op eller ned og dermed give vildledende signaler. For at afhjælpe det bør tradere overveje den samlede priskontekst og vurdere, om de seneste bevægelser afspejler et reelt tendensskift eller blot midlertidig volatilitet.
Tilpasning og periodelængde
Tilpasning af LSMA’s periodelængde er afgørende, da der ikke findes en universel indstilling, der passer til alle markeder eller handelsstile. Den valgte periode bør passe til tradernes strategi, med kortere perioder for dem, der søger hurtige handler, og længere perioder for dem, der vil fange mere markante tendensbevægelser. Det er nødvendigt at backteste forskellige periodelængder for at sikre, at LSMA’s indstillinger er optimeret til det specifikke instrument og den tidsramme, der handles på.
Integration af risikostyring
Det kan ikke understreges nok, at risikostyring skal integreres i strategier baseret på LSMA. LSMA bør ikke være den eneste faktor for ind- og udgange fra handler. Den bør i stedet indgå i et bredere system med foruddefinerede risikoparametre og stop loss-ordrer. LSMA kan hjælpe med at sætte dynamiske stop loss-niveauer, der tilpasser sig markedets aktuelle volatilitet og tendensens styrke, men de bør altid ligge inden for rammerne af tradernes risikotolerance.
Løbende læring og tilpasning
Endelig bør tradere omfavne løbende læring og tilpasning, når de bruger LSMA. Efterhånden som markedsforholdene udvikler sig, bør brugen af LSMA i en handelsstrategi også gøre det. Regelmæssig gennemgang af LSMA’s performance i lyset af de seneste markedsdata kan afsløre nødvendige justeringer af brugen og sikre, at indikatoren fortsat er et værdifuldt redskab i tradernes arsenal.
| Overvejelse | Formål |
|---|---|
| Vurdering af markedsfasen | Afstem brugen af LSMA efter trendende eller sidelæns markeder |
| LSMA’s følsomhed | Afvej responsivitet mod risikoen for signaler skabt af støj |
| Tilpasning og backtesting | Optimer periodelængder, så de passer til handelsmål og markedsadfærd |
| Risikostyring | Indbyg stop loss-ordrer og risikoparametre for at beskytte mod falske signaler |
| Løbende læring | Tilpas brugen af LSMA til skiftende markedsforhold for vedvarende effektivitet |
5.1. Analyse af fordele og ulemper
LSMA’s fordele
LSMA giver tradere flere fordele. Dens beregningsmetode, som minimerer summen af kvadraterne på afvigelserne, giver typisk en jævnere linje end traditionelle glidende gennemsnit. Den jævnhed kan hjælpe med at identificere den underliggende tendens med mindre forsinkelse, så tradere potentielt kan fange tendenser tidligere. Desuden gør LSMA’s tilpasningsevne til volatilitetsjusteringer det muligt at finjustere den til forskellige markedsforhold, hvilket øger dens anvendelighed i miljøer med både høj og lav volatilitet.
| Fordel | Beskrivelse |
|---|---|
| Jævnhed | Mindsker markedsstøj og giver et klarere billede af tendensen. |
| Tidlig identifikation af tendenser | Minimerer forsinkelsen ved opdagelse af tendensskift og giver potentielle ind- og udgangssignaler hurtigere. |
| Volatilitetsjusteringer | Kan tilpasses markedsforholdene, hvilket forbedrer responsivitet og nøjagtighed. |
LSMA’s ulemper
LSMA har dog også sine ulemper. Dens følsomhed, som er gavnlig til at opdage tendenser, kan også give falske signaler i perioder med markedskonsolidering eller når den reagerer på kursudsving. Desuden giver LSMA ikke meget indsigt på sidelæns markeder, da den kan skabe talrige krydsninger uden klar retning. Behovet for omfattende backtesting og tilpasning til forskellige tidsrammer og aktiver kan også være tidskrævende og potentielt føre til overoptimering eller curve fitting.
| Ulempe | Beskrivelse |
|---|---|
| Falske signaler | Følsomhed over for prisændringer kan give vildledende signaler. |
| Ineffektiv på sidelæns markeder | Hyppige krydsninger uden klar tendens kan forekomme på sidelæns markeder. |
| Behov for backtesting | Kræver betydelig testning for at tilpasse den til bestemte markedsforhold, hvilket kan være ressourcekrævende. |
I bund og grund kan LSMA være et stærkt værktøj i tradernes arsenal, men den bør bruges med en grundig forståelse af dens egenskaber og sammen med andre former for analyse og risikostyringsmetoder for at afbøde dens begrænsninger.
5.2. Risikostyring med LSMA
Dynamisk placering af stop loss
LSMA’s evne til at tilpasse sig prisbevægelser gør den egnet til at sætte dynamiske stop loss-niveauer. Ved at placere en stop loss-ordre lidt under LSMA for lange positioner eller over den for korte positioner kan tradere afstemme deres risikostyring efter den gældende tendens momentum. Metoden sikrer, at tradere forlader positioner, når den tendens, der udløste deres indgang, kan være ved at vende, og beskytter dermed kapitalen mod større drawdowns. Nøglen er at sætte stop loss i en afstand, der tager højde for aktivets normale volatilitet, så man ikke bliver stoppet ud for tidligt.
Positionsstørrelse ud fra volatilitet
Tradere kan bruge LSMA til at fastlægge positionsstørrelsen ved at vurdere markedets aktuelle volatilitet. Et mere volatilt marked, som antydes af større udsving omkring LSMA, kræver mindre positionsstørrelser for at holde et ensartet risikoniveau. I mindre volatile perioder kan tradere omvendt øge positionsstørrelserne. Denne volatilitetsbaserede tilgang sikrer, at den potentielle nedside ved hver handel står i forhold til den samlede handelskapital i overensstemmelse med sunde principper for risikostyring.
| Markedsforhold | Strategi for positionsstørrelse |
|---|---|
| Høj volatilitet | Reducér positionsstørrelsen for at styre risikoen |
| Lav volatilitet | Overvej at øge positionsstørrelsen inden for risikotolerancen |
Justering af risikoparametre
Justering af risikoparametre som reaktion på ændringer i LSMA’s hældning kan forfine tradernes risikostyringsstrategi. En stejlere LSMA-hældning kan tyde på stigende tendensstyrke, hvilket kan retfærdiggøre en strammere stop loss for at fange mere profit. Omvendt kan en fladere hældning signalere en svækket tendens og få en til at bruge en bredere stop loss for at undgå at gå ud ved mindre tilbagetrækninger. Justeringerne bør altid ske inden for rammerne af tradernes samlede risikostyring og risikotolerance.
LSMA sammen med andre risikoindikatorer
Selv om LSMA kan være central, når man sætter dynamiske stops og justerer risikoen, kan en kombination med andre risikoindikatorer som Average True Range (ATR) give en mere helhedsorienteret tilgang til risikostyring. ATR kan hjælpe med at bestemme placeringen af stop loss ved at give et mål for aktivets gennemsnitlige volatilitet over en given periode. Bruges ATR sammen med LSMA, kan man sætte mere responsive stop loss-ordrer, der er afstemt efter både tendensens retning og markedets volatilitet.
| Risikoindikator | Formål i risikostyring |
|---|---|
| LSMA | Afstemmer stop loss-ordrer efter tendensens retning og momentum |
| ATR | Giver grundlag for placering af stop loss ud fra markedets volatilitet |
Løbende risikovurdering
LSMA’s responsivitet over for prisændringer nødvendiggør en løbende risikovurdering. Eftersom indikatoren opdateres med hvert nyt datapunkt, bør tradere vurdere deres stop loss-ordrer og positionsstørrelser igen for at sikre, at de stadig passer til de aktuelle markedsforhold. Denne vurdering bør være en fast del af handelsrutinen, så risikostyringsstrategierne forbliver effektive, når markedsdynamikken udvikler sig.
5.3. Markedsforholdenes indflydelse på LSMA’s performance
Markedsvolatilitet og LSMA’s responsivitet
Markedsvolatilitet påvirker LSMA’s performance betydeligt. På meget volatile markeder kan LSMA vise større udsving, hvilket kan føre til flere falske signaler. Tradere skal være forsigtige, da disse forhold kan få LSMA til at reagere på prisstøj i stedet for reelle tendensskift. På markeder med lav volatilitet giver LSMA derimod tendentielt mere pålidelige signaler, fordi dens udjævningseffekt er mere udtalt, når prisbevægelserne er mindre uregelmæssige.
Tendensens styrke og LSMA-signaler
Tendensens styrke er en anden afgørende faktor for LSMA’s effektivitet. Stærke, vedvarende tendenser egner sig godt til LSMA’s evne til at følge tendenser og giver tydeligere signaler, der kan handles på. Når tendenserne er svage, eller markedsforholdene er urolige, kan LSMA give tvetydige signaler, hvilket gør det svært for tradere at afgøre tendensens retning med sikkerhed.
Markedsfase og LSMA’s anvendelighed
Det er afgørende at forstå markedsfasen, når man bruger LSMA. I trendfaser er LSMA’s anvendelighed større, da den effektivt kan følge og bekræfte tendensens retning. I faser, hvor kursen bevæger sig i et interval, svigter LSMA’s performance dog, og resultatet er ofte en vandret linje, der giver ringe eller ingen brugbar indsigt og potentielt fører til flere falske ind- og udgange.
Tilpasningsevne og tilpasning af LSMA
LSMA’s tilpasningsevne til forskellige markedsforhold er et tveægget sværd. Den gør det muligt at tilpasse sig forskellige niveauer af volatilitet og forskellig tendensstyrke, men kræver også løbende justering og optimering. Tradere skal være dygtige til at finjustere LSMA’s indstillinger, f.eks. periodelængden, for at bevare dens effektivitet i forskellige markedsscenarier.
| Markedsforhold | Indvirkning på LSMA’s performance | Tradernes overvejelse |
|---|---|---|
| Høj volatilitet | Flere falske signaler | Brug yderligere filtre |
| Lav volatilitet | Mere pålidelige signaler | Tillid til trendfølgning |
| Stærk tendens | Tydeligere signaler | Brug LSMA til ind- og udgange |
| Svag/urolig tendens | Tvetydige signaler | Reducér afhængigheden af LSMA |
| Trendende marked | Større anvendelighed | Afstem handler efter LSMA’s retning |
| Sidelæns marked | Begrænset anvendelighed | Søg alternative indikatorer |
Tradere må tilgå markedet smidigt og løbende vurdere de gældende markedsforhold for at afgøre LSMA’s aktuelle performance og dens mulige indflydelse på deres handelsbeslutninger.
Gearede produkter kan hurtigt føre til tab af penge. For detailkunder i Danmark gælder der grænser for gearing ved handel med CFD'er.